
Patrimônio de afetação: o que é, como funciona e o que muda na contabilidade
16/11/2026
Regime especial de tributação RET: como funciona na incorporação imobiliária
16/11/2026
A reforma tributária troca PIS, Cofins, ICMS e ISS por CBS e IBS. A transição vai de 2026 a 2033. Na construção civil, o impacto passa pelo regime específico para bens imóveis. O primeiro passo é revisar contratos, preço, cadastro e sistema antes de 2027.
A CBS é a contribuição federal sobre bens e serviços e substitui PIS e Cofins. O IBS é o imposto que reúne o ICMS estadual e o ISS municipal. As regras estão na Emenda Constitucional 132/2023 e na Lei Complementar 214/2025.
O RET é o Regime Especial de Tributação. Nele, a incorporadora paga os tributos em um percentual único sobre a receita. Ele tem post próprio no nosso blog. Leia também: Reforma Tributária e RET no setor imobiliário. Aqui o foco é o calendário e o que preparar.
Qual é o calendário da reforma tributária para a construção?
O calendário tem quatro marcos que afetam a sua construtora.
- 2026: ano de teste, com CBS de 0,9% e IBS de 0,1%.
- 2027: a CBS passa a valer e PIS e Cofins deixam de existir.
- 2029 a 2032: o IBS sobe aos poucos enquanto ICMS e ISS diminuem.
- 2033: IBS e CBS valem por inteiro e ICMS e ISS acabam.
Estamos nos últimos meses do ano de teste. Em 2026, o recolhimento de IBS e CBS é dispensado.
A condição: cumprir as obrigações acessórias previstas na legislação (art. 348 da LC 214/2025). Se houver recolhimento, o valor é compensado com PIS e Cofins devidos. PIS e Cofins seguem valendo integralmente em 2026.
O foco do ano é conferir se notas e obrigações acessórias saem corretas.
A alíquota de referência da CBS e do IBS depende de norma própria. Por isso, não cravamos percentual para 2027 em diante. Quem lança em 2026 já vende uma unidade que será entregue sob outras regras.
Como funciona o regime específico para bens imóveis?
A Lei Complementar 214/2025 criou regras próprias para operações com imóveis. Elas alcançam venda, locação, construção e incorporação imobiliária. O regime específico existe porque a venda de imóvel tem características próprias.
Esse é o ponto central da reforma tributária no setor imobiliário. Quatro pontos pedem atenção:
- A venda de imóveis tem redução de 50% nas alíquotas de IBS e CBS.
- Há redutor social por unidade residencial nova.
- Lotes residenciais também têm redutor social, com valor próprio.
- Materiais e serviços da obra podem gerar crédito de IBS e CBS.
O redutor social abate a base de cálculo de cada unidade. O valor é fixado em lei e corrigido pelo IPCA. Base legal: art. 259 da LC 214/2025. Por isso, não citamos o montante aqui.
Cada imóvel usa o redutor social uma única vez. Ele entra depois do redutor de ajuste, que abate o custo de aquisição. O limite é o valor da base de cálculo. Só vale para contribuinte do regime regular do IBS e da CBS.
A redução de 50% incide sobre a alíquota, não sobre o valor da venda. Confira o texto vigente antes de formar preço.
Quem paga PIS e Cofins cumulativos hoje passa a trabalhar com crédito. O efeito final depende do tipo de obra, do regime atual e da margem. Nenhuma regra, por si só, garante carga menor.
O que acontece com contratos de longo prazo e com o preço?
Uma obra lançada em 2026 pode ser entregue em 2029 ou 2030. Nesse intervalo, o imposto sobre a mesma venda muda de desenho. Contratos de compra e venda na planta atravessam várias fases da transição. Cláusulas de reajuste que citam PIS, Cofins, ISS ou ICMS podem perder o sentido.
Quem vende na planta recebe parcelas por vários anos. Na incorporação, IBS e CBS são devidos em cada pagamento recebido. Base legal: art. 262 da LC 214/2025. O fluxo de caixa projetado precisa refletir essa mudança.
Combine com o jurídico quem arca com variações de tributo durante a obra. Contratos de empreitada e de fornecimento pedem a mesma revisão.
O preço também precisa de conta nova. A unidade vendida hoje e a vendida em 2028 podem ter cargas diferentes. Decidir entre repassar ou absorver a diferença é uma escolha de margem.
O que a construtora precisa fazer agora?
Dá para se organizar com calma. Estes passos cabem nos próximos meses.
- Liste contratos com obra, entrega ou pagamento a partir de 2027.
- Revise cláusulas de reajuste e de repasse de tributos com o jurídico.
- Simule o preço de cada unidade com as regras de IBS e CBS.
- Atualize o Cadastro Nacional de Obras (CNO), onde cada obra é registrada na Receita.
- Atualize também o cadastro de fornecedores.
- Padronize o cadastro de materiais e serviços, que alimenta as notas fiscais.
- Pergunte ao fornecedor do Sienge o plano de atualização para IBS e CBS.
- Entenda o POC (percentual de conclusão), que mede o avanço da obra na contabilidade.
- Confira com a contabilidade a apuração dos tributos, separada do reconhecimento contábil da receita.
- Verifique se notas e obrigações acessórias de 2026 saem corretas.
- Reúna financeiro, comercial, jurídico e contabilidade na mesma conversa.
Como a Contabilize+ acompanha a transição?
A Contabilize+ é especializada em construção civil e incorporação. Nossa contabilidade é integrada ao ERP Sienge. Acompanhamos a regulamentação da reforma. Traduzimos cada mudança para a rotina da sua construtora.
Já cuidamos da apuração tributária em lucro real, lucro presumido e RET. Também apuramos o lucro imobiliário pelo POC. Entregamos o SPED, o sistema digital de escrituração e obrigações fiscais enviadas à Receita. Isso evita que financeiro, obra e contabilidade trabalhem com números diferentes. O atendimento é próximo e personalizado.
Perguntas frequentes
A construtora já paga IBS e CBS em 2026?
Não, a empresa fica dispensada se cumprir as obrigações acessórias do teste. Base legal: art. 348 da LC 214/2025. A CBS de 0,9% e o IBS de 0,1% aparecem na nota. Se houver recolhimento, ele é compensado com PIS e Cofins devidos. PIS e Cofins continuam valendo.
Quando ICMS e ISS deixam de existir?
A extinção completa ocorre em 2033, ao fim da transição. De 2029 a 2032, eles diminuem e o IBS cresce.
Preciso mudar de regime tributário por causa da reforma?
Não há troca obrigatória por causa do teste de 2026. A escolha entre lucro real, presumido e RET depende da obra e da margem. Simule com a regra vigente antes de decidir.
Contratos já assinados serão afetados?
Podem ser, se a obra, a entrega ou os pagamentos chegarem a 2027 ou depois. Revise cláusulas de reajuste e de tributos com o jurídico.
Converse com a Contabilize+ sobre o impacto na sua construtora
Agende uma conversa sobre o impacto da reforma na sua construtora com a Contabilize+. Ligue para (62) 3434-5428 ou escreva para comercial@contabilizenet.com.br.
Fontes: Emenda Constitucional 132/2023 e Lei Complementar 214/2025 (arts. 259, 262 e 348), ambas disponíveis no portal do Planalto.

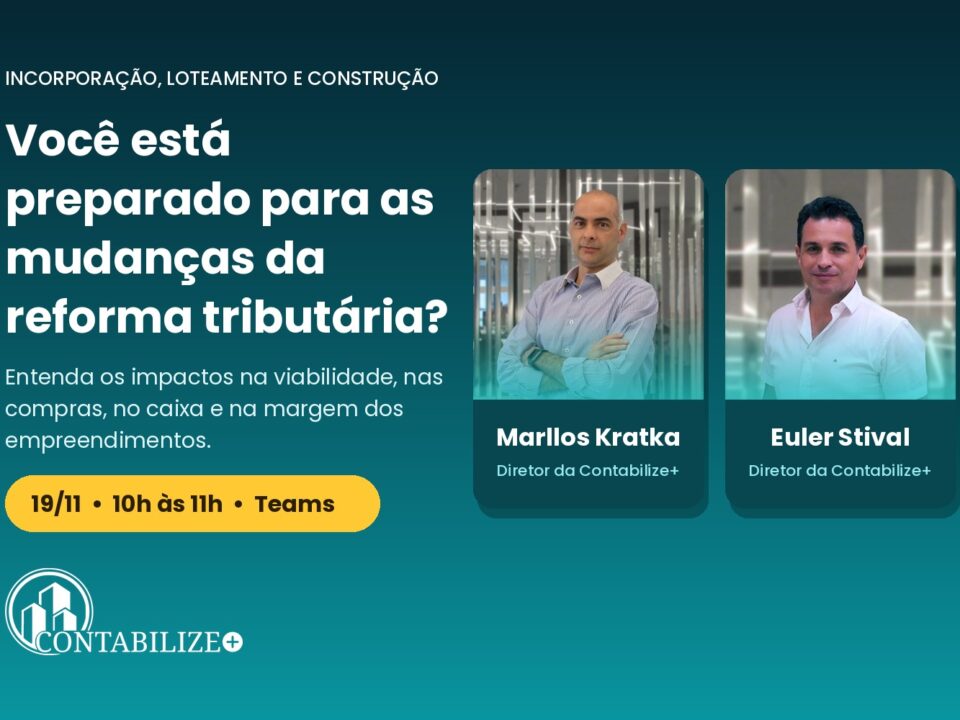
 Euler Stival Crosara
 Marllos Kratka
1 Comment
[…] se preparar antes do webinar? Leia também nosso artigo sobre a reforma tributária na construção civil e sobre o Regime Especial de Tributação […]